Blog

  • FII (Fundo Imobiliário): O Que É, Como Funciona e Por Que Investir
    Aprenda o que é um Fundo Imobiliário (FII), como funcionam, rendimentos mensais, imposto de renda, e por que FII é ideal para perfil arrojado. Guia completo.

    Fundos Imobiliários (FIIs) são uma das formas mais acessíveis de investir em imóveis no Brasil.

    Mas muita gente acha que é complicado, ou coisa de investidor experiente. A verdade é simples: um FII é um grupo de pessoas que junta dinheiro para comprar imóveis, e você compra uma pequena fração dessa propriedade.

    Neste artigo, vou explicar como um FII funciona, por que rende mais que Tesouro Direto (e por que também oscila mais), imposto de renda, e por que estou investindo neles no meu retorno do zero.

    O Que É FII (Fundo Imobiliário)?

    Um Fundo Imobiliário é basicamente um investimento coletivo em imóveis.

    Você e outras pessoas juntam dinheiro. Esse dinheiro é usado para comprar um ou mais imóveis. Você recebe cotas — pedaços — desses imóveis e passa a ter direito aos rendimentos que eles geram.

    A grande vantagem? Você não precisa comprar um imóvel inteiro de R$2 milhões. Você compra uma cota por R$5, R$50, R$100, R$500 — dependendo do FII.

    Os imóveis podem ser: prédios comerciais, shoppings, hospitais, data centers, imóveis residenciais. Cada FII escolhe seu foco.

    Como Um FII Gera Rendimento (E Por Que Você Recebe Dividendos Mensais)

    Um FII gera rendimento de duas formas:

    1. Aluguel. Se o fundo tem prédios comerciais, essas empresas pagam aluguel. Se tem shoppings, as lojas pagam. Esse dinheiro é distribuído aos cotistas — você recebe.

    2. Valorização do imóvel. Se o imóvel comprado por R$1 milhão está valendo R$1,2 milhão em 5 anos, isso reflete no valor das cotas.

    A maioria das distribuições vem de aluguel. É por isso que muita gente investe em FII — para receber rendimentos periódicos, geralmente mensais.

    É diferente de ações, onde você nunca sabe se vai receber dividendo. Com FII bem escolhido, você sabe que receberá todo mês.

    FII vs Tesouro Direto: Qual Escolher?

    Se você já leu nosso artigo sobre Tesouro Direto, pode estar se perguntando: por que FII se Tesouro Direto é mais seguro?

    A resposta é: rendimento.

    Um Tesouro IPCA+ está pagando ~7,5% ao ano. Um FII bem escolhido está pagando 8% a 10% ao ano em dividendos.

    Por que a diferença? Risco.

    Tesouro Direto é garantido pelo governo — você recebe sem exceção. FII depende de como os imóveis estão ocupados, se os aluguéis estão sendo pagos, se o mercado imobiliário está em alta ou queda.

    Rendimento mais alto = mais risco. É assim que funciona.

    Se você tem perfil arrojado, você consegue tolerar esse risco em troca de retorno maior.

    Oscilação de Preço: Por Que FII Sobe e Desce Todos Os Dias

    Diferente do Tesouro Direto, as cotas de um FII oscilam todo dia no mercado.

    Você compra a R$100 hoje. Amanhã pode estar R$95 ou R$105. Por quê? Porque as pessoas estão reavaliando quanto vale aquele fundo baseado em notícias, economia, expectativas.

    Se as pessoas acham que os rendimentos vão aumentar, a cota sobe. Se acham que vão diminuir, cai.

    Isso assusta muita gente. Mas aqui está o ponto: você só tem prejuízo se vender.

    Se você deixar investido 5, 10 anos, e reinvestir os dividendos, esses altos e baixos se suavizam e você sai no lucro.

    É por isso que FII combina melhor com quem tem perfil arrojado — você consegue ver seu investimento cair 15% num mês ruim e esperar a recuperação sem entrar em pânico.

    Tipos De FII: Qual Escolher Para Seu Objetivo

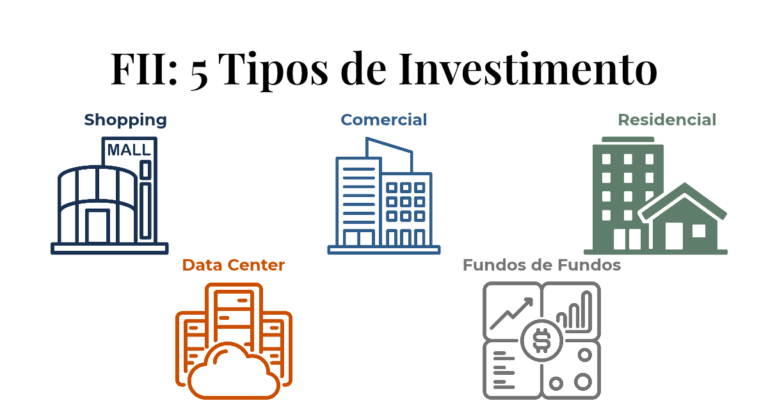
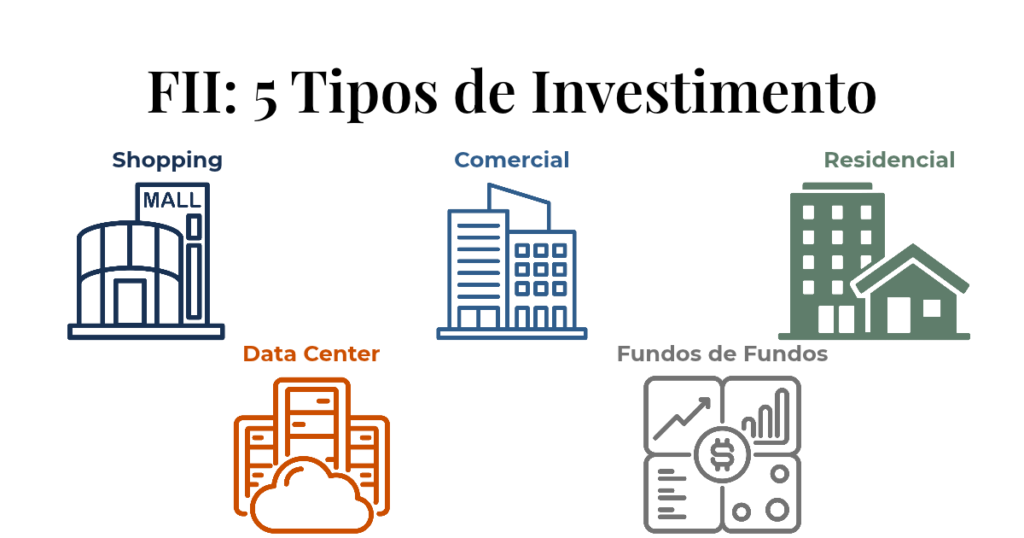
    Existem vários tipos de FII, e cada um tem risco e rendimento diferentes:

    FII de Shoppings

    Recebem aluguel de lojas. Fazem bem quando a economia está em alta. Quando crise, caem mais — porque as pessoas compram menos.

    Risco moderado-alto. Rendimento: 7% a 9% ao ano.

    FII de Prédios Comerciais

    Recebem aluguel de escritórios. Estão ligados ao mercado corporativo — se tem empresas alugando, ganham. Se a economia piora, perdem.

    Risco moderado-alto. Rendimento: 6% a 8% ao ano.

    FII de Imóveis Residenciais

    Recebem aluguel de casas e apartamentos. São mais estáveis — sempre há demanda por moradia.

    Risco moderado. Rendimento: 5% a 7% ao ano.

    FII de Data Centers

    Ganham com aluguel de espaço para servidores de empresas. É tendência — transformação digital só cresce.

    Risco moderado. Rendimento: 7% a 9% ao ano.

    FII de Fundos de Fundos

    Investem em outros FIIs. É diversificação em cima de diversificação. Menos rendimento, menos risco.

    Risco baixo-moderado. Rendimento: 4% a 6% ao ano.

    Qual escolher? Depende do seu objetivo. Quer estabilidade? Residencial. Quer mais rendimento (e mais risco)? Comercial ou shopping. Quer tendência de crescimento? Data center.

    Imposto De Renda Em FII: Quanto Você Paga

    Aqui é importante ser claro: imposto em FII é diferente de ações ou Tesouro Direto.

    Dividendos mensais: ISENTOS de imposto.

    Sim. Você não paga imposto sobre os rendimentos que recebe todo mês.

    Ganho de capital (quando vende): 15% de imposto.

    Se você comprou a R$100 e vendeu a R$120, você paga 15% sobre os R$20 de ganho.

    Essa é uma vantagem de FII comparado a ações — os dividendos são isentos. É por isso que muita gente prefere investir em FII para renda.

    Quanto Você Precisa Para Começar Em FII

    Existem diversos tipos de FIIs e variados preços. Há cotas sendo negociadas por R$ 10,00, com a chance de você encontrar com valores ainda menores. Você pode comprar quantas cotas quiser.

    Se um FII custa R$100 e você tem R$1 mil, compra 10 cotas. Se tem R$500, compra 5.

    Isso torna FII acessível para quem está começando. Diferente de comprar um imóvel físico, que exige centenas de milhares de reais.

    Com R$500 bem investidos em FII, você está recebendo dividendos mensais em poucas semanas.

    Liquidez: Vender Quando Precisa É Fácil

    Um imóvel leva meses para vender. Uma cota de FII você vende em um dia.

    Se acordar amanhã e quiser sair de um FII, vende no mercado e o dinheiro cai na sua conta em dois dias úteis.

    Claro, você pode vender com prejuízo se o preço caiu. Mas pelo menos tem flexibilidade. Com imóvel, você fica preso.

    Por Que FII É Para Perfil Arrojado

    Se você entendeu sobre perfil de investidor, já sabe: arrojado é quem consegue tolerar oscilação em troca de retorno maior no longo prazo.

    FII é perfil arrojado porque:

    ✓ Oscila bastante — o preço das cotas sobe e desce.
    ✓ Exige paciência — você precisa deixar investido por anos.
    ✓ Oferece potencial de retorno maior — 7% a 10% ao ano.
    ✓ Não é garantido — diferente de Tesouro, o rendimento pode variar.

    Para quem tem perfil conservador ou moderado, FII pode não ser recomendado. O risco é alto demais.

    Como Comprar Um FII Na Prática

    Comprar FII é simples — tão simples quanto comprar uma ação.

    1. Use a mesma corretora que você usa para Tesouro Direto
    2. Abra a plataforma de investimentos
    3. Procure pelo código do FII — por exemplo, “HGLG11” ou “MXRF11”
    4. Digite a quantidade de cotas
    5. Confirme

    Pronto. Você é cotista. Os dividendos caem automaticamente na sua conta todo mês.

    Dúvidas Frequentes Sobre FII

    Qual é o FII melhor para começar?

    Não existe “melhor”. Depende do seu objetivo. Se quer estabilidade, comece com FII residencial. Se quer mais rendimento (e mais risco), comece com comercial ou data center. O importante é começar com pouco e aprender enquanto investe.

    Antes de investir, busque informações sobre o FII do seu interesse, pois ao entender os fundamentos dele, você saberá se combina ou não com o seu objetivo de investidor.

    Quanto rende um FII por mês?

    Depende do FII e do quanto você investiu. Um FII que distribui 8% ao ano rende em torno de 0,67% ao mês. Se você tem R$1 mil investido, são ~R$6,70 por mês. Se tem R$10 mil, são ~R$67. Se tem R$100 mil, são ~R$670.

    Posso perder dinheiro investindo em FII?

    Sim. Se comprar a R$100 e vender a R$80, você perde. Mas se deixar até o vencimento e reinvestir os dividendos, a tendência é ganhar no longo prazo. É por isso que FII é para quem tem perfil arrojado.

    FII é melhor que comprar imóvel de verdade?

    São coisas diferentes. Imóvel físico é para quem quer um ativo tangível, seguro, que pode usar. FII é para quem quer rendimento passivo e liquidez. Se você tem R$1 milhão e quer segurança máxima, compre um imóvel. Se quer começar com pouco e aprender sobre renda imobiliária, comece com FII.

    Posso comprar FII com R$100?

    Sim. Muitos FIIs custam menos de R$100 por cota. Você consegue começar com valores pequenos. O importante é começar e deixar composto.

    Disclaimer

    Tudo que expliquei é conteúdo educativo, baseado em conhecimento geral e na minha própria experiência investindo em FIIs.

    Não é recomendação de compra de nenhum FII específico. Eu não sou analista da CVM. O rendimento passado não garante rendimento futuro.

    A decisão de investir em FII, e qual FII escolher, é sempre sua.

    Próximos Passos

    Nos próximos artigos vou explorar ações — como comecei a comprar, como escolher, e como ações se encaixam num portfólio arrojado.

    Se esse artigo te ajudou, compartilha com alguém que também está começando.

    E se você quer receber novos artigos sobre investimento direto no seu email, deixa seu nome e email abaixo — você vai receber antes de aparecer aqui no site.

    Veja também os últimos artigos:
  • Tesouro Direto: o que é, tipos, Imposto de Renda e como funciona

    Tesouro Direto é um dos investimentos mais seguros e acessíveis do Brasil. Descubra o que é, os 3 tipos principais, como funciona o Imposto de Renda, e por que vale a pena começar com pouco dinheiro.

    Tesouro Direto é um dos investimentos mais acessíveis e seguros que você pode fazer no Brasil. Mas, apesar dessa reputação, muita gente ainda acha que é complicado ou que você precisa de muito dinheiro para começar.

    Neste artigo, vou explicar o que é Tesouro Direto, os principais tipos que existem, como funciona o Imposto de Renda, as taxas envolvidas, e por que esse investimento faz sentido para quem está reconstruindo sua vida financeira.

    O que é Tesouro Direto

    Em simples palavras, Tesouro Direto é basicamente você emprestar dinheiro para o Governo Federal e, em troca, receber esse dinheiro de volta no futuro, com juros.

    É considerado um dos investimentos mais seguros que existem no Brasil, porque quem garante o pagamento é o Tesouro Nacional. Ao investir no Tesouro Direto você está comprando títulos — pedaços de uma dívida do governo — que têm uma data de vencimento e um rendimento predefinido.

    Existem variações — como o Tesouro Educa+ — mas vamos focar nos três principais tipos que movem a maioria dos investidores iniciantes.

    Tesouro Direto vs Poupança: por que escolher um ao invés do outro?

    A poupança é o que a maioria de nós conhece desde criança — é segura, fácil, e você pode sacar quando quiser.

    Mas hoje, com a Selic em 13,75% ao ano, a poupança rende apenas 0,5% ao mês mais a Taxa Referencial, o que dá em torno de 8% ao ano.

    Um Tesouro Selic, no mesmo período, acompanha os 13,75% da própria Selic. Ou seja, o Tesouro tende a render bem mais que a poupança, justamente nos momentos de juros altos, como agora.

    E aqui vem o ponto: ao contrário do que muita gente pensa, o Tesouro Direto tem a mesma segurança da poupança. Os dois são garantidos — um pelo governo federal, outro pelo Fundo Garantidor de Créditos até um certo limite.

    A diferença é o rendimento, não a segurança.

    Reserva de Emergência: o primeiro passo antes de qualquer investimento

    Antes de pensar em investimentos de prazo mais longo, é recomendado ter uma reserva de emergência — um valor guardado para imprevistos, como perda de renda ou uma despesa inesperada, que você consiga resgatar rápido sem perder dinheiro.

    O Tesouro Selic é uma das opções mais usadas para isso, exatamente porque tem liquidez diária e não sofre com a variação de preço que os outros títulos têm.

    Se você está começando do zero ou reconstruindo sua vida financeira, priorize sua reserva de emergência antes de pensar em títulos de prazo mais longo. O quão estável é a sua situação financeira? Quanto você realmente precisa em mãos para dormir tranquilo? Comece por aí.

    Valor Mínimo Para Começar: sim, você consegue com pouco dinheiro

    Uma coisa que costuma surpreender quem nunca investiu em Tesouro Direto: você não precisa comprar um título inteiro.

    Dá para comprar frações, a partir de 1% do valor do título. Na prática, isso significa que, dependendo do preço do dia, você consegue começar a investir em Tesouro Direto com pouco mais de R$30 ou R$40.

    Isso é o que torna esse tipo de investimento acessível mesmo para quem está recomeçando com pouco dinheiro.

    Os Três Tipos Principais De Tesouro Direto

    Tesouro Selic

    O Tesouro Selic acompanha a taxa básica de juros do país. Quando você vê o Tesouro Selic sendo divulgado com uma taxa como “Selic + 0,05%” ou “Selic + 0,1%”, isso significa que o rendimento é a própria Selic mais um pequeno adicional fixo por cima.

    Hoje, com a Selic em 13,75% ao ano, é um dos títulos com melhor rentabilidade. A grande vantagem é que o Tesouro Selic não sofre marcação a mercado — não importa se você precisar resgatar amanhã ou daqui a um ano, o valor não varia.

    Por isso, é a opção ideal para reserva de emergência.

    Tesouro Prefixado

    No Tesouro Prefixado, você já sabe exatamente quanto vai receber no vencimento, porque a taxa é fixada no momento da compra.

    A vantagem é a previsibilidade total — não há surpresas. O ponto de atenção é que, se você precisar vender antes do vencimento, o valor pode variar para cima ou para baixo, dependendo das mudanças nas taxas de juros do mercado.

    Tesouro IPCA+

    O Tesouro IPCA+ combina uma taxa fixa com a variação da inflação, o IPCA. Por exemplo, um Tesouro IPCA+ 2032 pode pagar uma taxa em torno de IPCA mais 7,5% ao ano.

    A grande vantagem aqui é a proteção do seu poder de compra — você não perde o valor do seu dinheiro por conta da inflação. Importante: essa taxa muda todos os dias, então sempre confira o valor atualizado direto no site do Tesouro Direto antes de decidir.

    Marcação a Mercado: o conceito que assusta, mas é simples

    Aqui entra um conceito importante para qualquer um desses títulos, exceto o Tesouro Selic: se você vender antes do vencimento, o preço varia todos os dias, para cima ou para baixo.

    Isso se chama marcação a mercado. Quando as taxas de juros sobem, os títulos existentes tendem a cair de preço — porque novos títulos estão sendo emitidos com taxas melhores. O oposto acontece quando as taxas caem.

    Por isso, títulos prefixados e IPCA+ combinam mais com dinheiro que você não vai precisar no curto prazo. Se você vai deixar investido até o vencimento, a marcação a mercado não importa — você recebe o combinado.

    Imposto de Renda: A Tabela Regressiva Que Funciona A Seu Favor

    No Tesouro Direto, o Imposto de Renda segue uma tabela regressiva. Isso significa: quanto mais tempo você deixa o dinheiro investido, menor é a alíquota que você paga.

    De forma resumida:

    Até 180 dias, a alíquota é de 22,5%. De 181 a 360 dias, cai para 20%. De 361 a 720 dias, vai para 17,5%. E acima de 720 dias, a alíquota mínima é de 15%.

    Esse imposto é descontado automaticamente no resgate ou no vencimento. Você não precisa fazer nada — a corretora já tira do valor que você recebe.

    Vê como a tabela incentiva você a deixar o dinheiro investido por mais tempo?

    Taxa de Custódia: O Custo Pequeno Mas Real

    Além do Imposto de Renda, existe também a taxa de custódia, cobrada pela B3. É de 0,2% ao ano sobre o valor investido.

    Essa taxa é provisionada diariamente, mas só é efetivamente descontada quando você resgata o título ou ele vence. Não é muito, mas é importante estar ciente — especialmente quando você está investindo pouco dinheiro no começo.

    Cada Tipo Serve Para Um Objetivo Diferente

    Não existe um tipo de Tesouro que seja “o melhor” de forma absoluta. Tudo depende do que você está buscando e de quanto tempo pretende deixar o dinheiro investido.

    O Tesouro Selic é para quem quer segurança e liquidez diária — perfeito para reserva de emergência. O Tesouro Prefixado é para quem quer saber exatamente quanto vai receber — previsibilidade máxima. E o Tesouro IPCA+ é para quem quer proteger seu poder de compra contra a inflação no longo prazo.

    Disclaimer

    Tudo que expliquei aqui é conteúdo educativo, baseado em informações públicas e na minha própria experiência com esses investimentos.

    Não é recomendação de compra ou venda de nenhum título específico. A decisão de qual título comprar, e se vale a pena para sua situação financeira pessoal, é sempre sua.

    Pesquise, entenda, e tome a decisão que faz sentido para você.

    Próximos Passos

    Nos próximos artigos vamos explorar fundos imobiliários — o que são, como funcionam, e como eles se encaixam em uma estratégia de investimento mais diversificada.

    Mas se esse artigo te ajudou a entender melhor o Tesouro Direto, compartilha — seja com amigos que também estão começando, ou comenta aqui qual desses três tipos você gostaria de explorar primeiro.

  • Qual é o Seu Perfil de Investidor? Descubra antes de investir.

    Perfil de investidor é exigência da CVM. Descubra se você é conservador, moderado ou arrojado — e por que isso importa antes de qualquer investimento.

    Essa é a pergunta que vem ANTES DE TUDO — antes de escolher ações, Tesouro Direto ou fundos imobiliários.

    E não é frescura de curso caro. É uma exigência da CVM, a Comissão de Valores Mobiliários do Brasil, que regula o mercado financeiro no país.

    Se você nunca fez esse questionário, ou nem sabia que ele existia, este artigo é para você.

    O Que É Perfil de Investidor (De Verdade)

    Perfil de investidor não é um “tipo” que você escolhe porque acha chique.

    É entender TRÊS COISAS SOBRE VOCÊ:

    • Quais são suas metas financeiras — Você está juntando pra dar entrada num imóvel em 2 anos? Ou pra se aposentar em 30 anos?
    • Quanto tempo você pode deixar o dinheiro investido — Precisa dele em breve ou consegue deixar parado por anos?
    • Quanto risco você aguenta correr? — Consegue dormir tranquilo vendo seu investimento cair 20% num mês ruim?

    Isso tem um nome oficial: Análise do Perfil do Investidor. E toda corretora é obrigada a aplicar esse questionário quando você abre uma conta. Não é a B3 (bolsa de valores) que aplica direto. É sua própria corretora, no momento do cadastro.

    Os Três Perfis (Com Exemplos Reais)

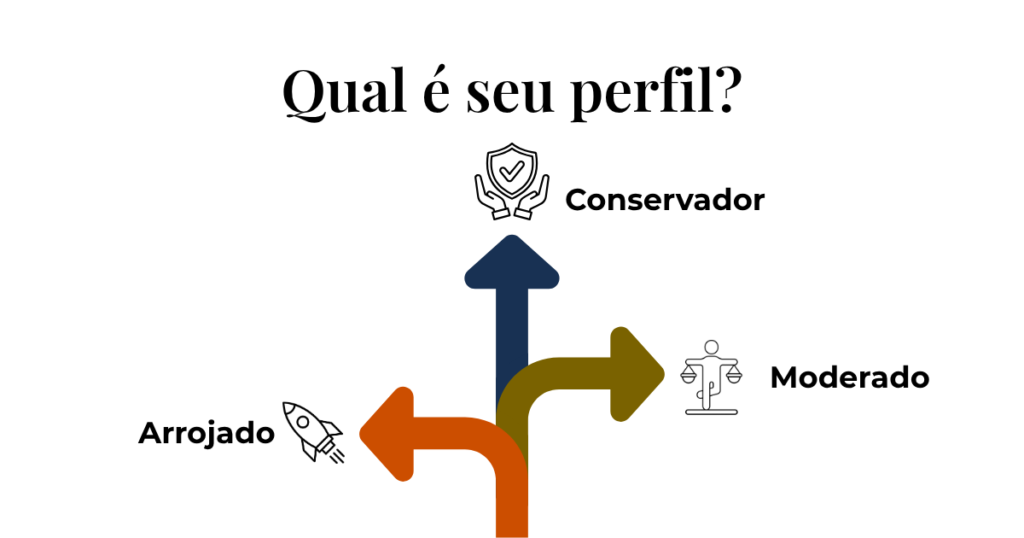
    Existem três perfis principais. Nenhum é “melhor” — cada um funciona para uma situação diferente.

    Perfil Conservador: Segurança em Primeiro Lugar

    O investidor conservador prioriza SEGURANÇA ACIMA DE TUDO. Prefere saber que o dinheiro está protegido, mesmo que o retorno seja menor.

    Geralmente concentra mais em renda fixa: Tesouro Direto, CDB, poupança.

    EXEMPLO: Maria está juntando dinheiro para dar entrada em um apartamento em 2 anos.

    Ela não pode se dar ao luxo de ver esse valor cair 15% em um mês ruim de mercado. Ela precisa desse dinheiro disponível, na quantidade certa, na data certa. Não é que Maria tenha medo de investir — é que o objetivo dela exige PREVISIBILIDADE.

    Alguém nessa situação tende a se identificar com perfil conservador.

    ONDE INVESTE: CDB, Tesouro Direto, poupança.

    Perfil Moderado: Equilíbrio Entre Retorno e Segurança

    O moderado busca um EQUILÍBRIO. Aceita alguma oscilação em troca de um retorno um pouco melhor.

    Geralmente mistura renda fixa com uma parte menor em renda variável.

    EXEMPLO: Pedro está investindo para daqui uns 8 anos, sem uma data super rígida.

    Ele consegue tolerar uma queda ocasional do mercado, contanto que, no longo prazo, o resultado seja melhor do que deixar tudo só na poupança. Esse tipo de horizonte — 8 anos — e essa tolerância intermediária a risco costuma indicar perfil moderado.

    ONDE INVESTE: Tesouro Direto, fundos imobiliários, renda fixa + uma parte pequena em ações.

    Perfil Arrojado: Buscando Maior Retorno

    O arrojado aceita mais oscilação, inclusive quedas consideráveis no curto prazo.

    Por quê? Porque o objetivo é buscar RETORNO MAIOR NO LONGO PRAZO. Costuma ter uma fatia maior em ações e fundos imobiliários.

    EXEMPLO: Meu próprio caso. Meu perfil é arrojado.

    Isso significa que eu consigo ver o valor investido cair 20%, 30% num mês ruim sem entrar em pânico e vender tudo. Não é que isso não me incomode — incomoda sim — mas eu entendo que faz parte do processo de investir em renda variável.

    ONDE INVESTE: Ações, fundos imobiliários, Tesouro Direto (como diversificação).

    A Coisa Mais Importante: Nenhum Perfil É “Melhor”

    Preciso deixar isso claro.

    Não existe um perfil que “rende mais” que o outro — existe o perfil que COMBINA COM SUA REALIDADE FINANCEIRA E EMOCIONAL.

    O problema é que muita gente responde esse questionário errado.

    O Erro Mais Comum Ao Responder

    Tem quem marca “conservador” só porque tem medo de investir, sem considerar que o objetivo real dela — tipo, se aposentar daqui 20 anos — permitiria assumir bem mais risco.

    E tem o oposto: quem marca “arrojado” quase por vaidade, por achar que soa mais “esperto”, sem nunca ter passado por uma queda de verdade para saber como reage na prática.

    O questionário só funciona se você responder pensando na sua situação real, não em quem você gostaria de ser como investidor.

    Esse é o ponto.

    Como É Um Questionário Típico

    Uma pergunta clássica é algo como:

    “Se seus investimentos caíssem 20% em um mês, o que você faria?”

    As opções variam, mas a ideia é:

    • Venderia tudo no pânico → aponta para um perfil mais conservador.
    • Esperaria a recuperação → aponta para um perfil moderado.
    • Aproveitaria a queda para comprar mais → aponta para um perfil arrojado.

    Sua reação a essa pergunta diz muito sobre qual perfil faz mais sentido para você.

    O Perfil Pode Mudar

    Uma coisa que vale saber: PERFIL DE INVESTIDOR NÃO É FIXO PARA SEMPRE.

    Ele pode mudar conforme sua vida muda:

    • Se sua renda aumenta ou diminui
    • Se você se aproxima de um objetivo específico
    • Depois de passar por uma crise financeira que muda como você lida emocionalmente com risco

    No meu caso, refiz o questionário agora que voltei a investir depois de 4 anos. O resultado saiu igual — continuo arrojada. Mas não custa nada refazer esse teste de tempos em tempos, porque a pessoa que você era há alguns anos pode não ser a mesma hoje.

    Por Que Isso Importa Para Quem Está Começando

    Se você nunca fez esse questionário, ou nem sabia que ele existia, esse é LITERALMENTE O PRIMEIRO PASSO antes de qualquer decisão de investimento.

    Sem saber seu perfil, você corre o risco de escolher algo que não combina com sua tolerância a perda.

    E o pior momento para descobrir isso? Durante uma QUEDA REAL DO MERCADO, COM DINHEIRO DE VERDADE EM JOGO.

    O Próximo Passo

    Depois que você descobrir seu perfil, essa informação te ajuda a entender QUAIS TIPOS DE INVESTIMENTO TENDEM A FAZER MAIS SENTIDO PARA VOCÊ.

    • Perfil mais conservador tende a se sentir mais confortável com uma concentração maior em renda fixa
    • Perfil mais arrojado tende a tolerar melhor uma fatia maior em renda variável

    Essa conexão é o que vou explorar nos próximos artigos, quando entrar em cada tipo de investimento especificamente — o que é Tesouro Direto, como funcionam fundos imobiliários, o que considero antes de comprar uma ação.

    Disclaimer

    Os exemplos que dei — Maria, Pedro, e meu próprio caso — são ilustrações para explicar o conceito. Não é recomendação de compra ou venda de nada.

    Eu não sou analista da CVM. A decisão de onde investir é sempre sua, baseada no seu próprio perfil e na sua própria situação.

    Próxima Ação

    Se você ainda não sabe seu perfil de investidor, essa é a tarefa agora: ENTRA NA SUA CORRETORA E FAZ O QUESTIONÁRIO, pensando na sua realidade, não em quem você gostaria de ser como investidor.

    Depois, acompanhe os próximos artigos, onde vou entrar em detalhes sobre cada tipo de investimento.

    E comenta aqui: qual dos três exemplos mais parece com você — Maria, Pedro, ou meu caso?

  • Como Comecei a Investir com salário mínimo — e por que voltei do zero

    Eu saí de um investimento consistente e fiquei 4 anos parada. Agora estou reconstruindo tudo do zero. Aqui estão as lições que aprendi nos últimos anos.

    Há quatro anos, eu era uma investidora consistente. Guardava 35% do meu salário, tinha reserva de emergência, ações, Tesouro Direto e fundos imobiliários.

    Hoje, estou começando tudo novamente. Do zero.

    Este artigo é sobre por que sai dos investimentos, o que aprendi no caminho, e como estou reconstruindo meu patrimônio agora — tudo documentado neste canal.

    Se você também está começando ou começando novamente, este é o seu ponto de partida.

    Quando Tudo Começou: Investindo com Salário Mínimo

    Muitas pessoas acham que é necessário ganhar muito dinheiro para começar a investir.

    Eu também pensava assim.

    Comecei minha jornada de investimentos ganhando o salário mínimo da época. Não era muito. Na verdade, era bem pouco.

    O que mudou minha perspectiva foi uma conversa com meu chefe na época. Ele ganhava aproximadamente 33 vezes mais do que eu. Mas mais importante que o quanto ele ganhava era o que ele fazia com o dinheiro: ele investia.

    Comecei a pesquisar, a estudar e a perceber que investimento não era um privilégio de quem ganha muito. Era uma escolha acessível a quem quisesse fazer.

    O Primeiro Passo: Organização Financeira

    Antes de comprar uma única ação, eu precisei fazer algo básico: organizar meu dinheiro.

    Isso significava:

    1. Rastrear para onde o dinheiro estava indo — Eu acompanhava cada gasto, não para ficar paranoica, mas para entender meus padrões. Eu gostava de colocar tudo no excel. Usava o cartão de crédito como meu aliado.
    2. Me pagar em primeiro lugar — Essa é uma técnica comum, mas funciona: eu separava uma parte da minha renda ANTES de gastar o resto. Se eu esperasse sobrar dinheiro ao final do mês, nunca teria nada para investir.
    3. Criar uma reserva de emergência — Isso foi essencial. Eu decidi fazer uma reserva financeira de 6 meses de gastos, guardada de forma segura e acessível, o que me deu tranquilidade para depois investir.

    O resultado? Consegui guardar aproximadamente 35% do meu salário mínimo.

    Pareça pouco se quiser — mas quando você ganha o mínimo, conseguir guardar 35% é tudo. E quando você começa a fazer isso todo mês, pequenas quantias se acumulam.

    Guardar dinheiro e ver ele crescendo aos poucos me deu mais ânimo para buscar formas alternativas para compor minha renda. A partir de então, cada dinheiro recebido além do salário, era uma oportunidade para aumentar meus investimentos.

    Conhecendo os Investimentos: Tesouro, Fundos e Ações

    Depois que minha vida financeira estava mais organizada, comecei a estudar os tipos de investimento.

    Conheci:

    • Tesouro Direto: títulos públicos federais, seguros, com rentabilidade previsível.
    • Fundos Imobiliários: quotas de fundos que investem em imóveis e geram renda.
    • Ações: participações em empresas, com potencial de crescimento, mas mais risco.

    Com ações, eu tinha muito medo.

    Sabia que o preço podia subir e descer. E com pouco dinheiro, qualquer queda parecia catastrófica.

    Então fiz algo bem simples: comprei apenas três cotas de uma ação para testar. Não comecei colocando uma grande quantia. Queria entender como funcionava. Queria acompanhar o preço.

    Depois eu percebi que o “medo” na verdade era reflexo do que as pessoas que não investiam diziam sobre as ações. Passei a entender que se você estudar antes de agir, poderá compreender melhor se o investimento combina ou não com o seu perfil de investidor.

    E isso me ajudou a perder o medo.

    A Pandemia e Minha Primeira Compra Maior

    Em 2020, veio o lockdown. A bolsa caiu muito.

    Naquele momento, já tinha estudado bastante e estava mais confortável com investimentos. Então fiz minha primeira compra maior de ações.

    Não é uma história de “comprei na queda e fiquei rica”. Não foi assim. Foi apenas o momento em que comecei a me sentir segura com renda variável.

    Minha Vida Financeira Estava Evoluindo

    Durante alguns anos, continuei:

    • Aportando na minha reserva de emergência
    • Comprando ações regularmente
    • Investindo em Tesouro Direto
    • Acumulando fundos imobiliários
    • Estudando economia e educação financeira

    Eu achava que continuaria assim para sempre.

    Até Que a Vida Mudou

    Aí vieram mudanças grandes:

    • Mudei de emprego
    • Precisei me mudar para aluguel
    • Precisei mobiliar minha casa

    Para fazer tudo isso, usei os investimentos que tinha acumulado.

    Não considero que foi um erro. Tinha objetivos importantes e usei meu dinheiro para alcançá-los. Esse é exatamente o propósito de ter investimentos — poder usar seu patrimônio quando é realmente necessário.

    O problema foi o que veio depois.

    Pensei: “Quando minha vida estiver mais organizada, volto a investir.”

    Só que o tempo passou. E eu não voltei.

    Se passaram aproximadamente quatro anos.

    Quatro Anos Sem Investir

    Quatro anos é muito tempo. E durante esse tempo, também não consegui guardar dinheiro da maneira que eu gostaria.

    Eu poderia ter continuado esperando:

    • por um emprego melhor
    • para ganhar mais dinheiro
    • que a vida financeira ficasse “perfeita”
    • que sobrasse mais dinheiro

    Mas percebi que talvez estivesse esperando uma situação que simplesmente não existe.

    A vida financeira perfeita não chega do nada. Você constrói ela.

    O Retorno: Começando Novamente

    Agora estou voltando a investir.

    Mas dessa vez, sem as mesmas expectativas. Porque minha realidade mudou:

    • Não tenho “salário fixo — Então meus aportes variam de mês para mês. Alguns meses consigo investir mais, outros menos.
    • Estou começando de novo — Não tenho um patrimônio esperando por mim. Preciso reconstruir.
    • Investirei quando puder — Alguns meses com mais volume, outros com menos. O importante é não parar.

    E isso que é importante: sua vida financeira precisa acompanhar sua vida real.

    Não é fracasso ter um mês de aporte menor e outro maior. É adaptação.

    Por que Criei o Site e o Canal

    Quero documentar essa jornada porque acredito que é real.

    Meus objetivos agora:

    1. Reorganizar minha vida financeira
    2. Voltar a guardar dinheiro consistentemente
    3. Reconstruir minha reserva de emergência
    4. Investir novamente em renda fixa e variável
    5. No longo prazo, construir liberdade financeira — meu objetivo é viver de renda

    Mas sei que isso vai levar anos. E tudo bem.

    Para Quem É Este Conteúdo

    Se você está em uma dessas situações:

    • Ganha pouco e acha que investir pouco não vale a pena
    • Tem medo de perder dinheiro em ações
    • Não consegue guardar dinheiro porque nunca sobra nada no final do mês
    • Já investiu e precisou usar seu dinheiro, e agora está reconstruindo
    • Não tem emprego fixo e acha impossível planejar

    Então aqui é um bom lugar para você.

    Vamos falar sobre:

    • Como organizar finanças quando você ganha pouco
    • Como começar a guardar dinheiro de verdade
    • Quanto você precisa para começar a investir
    • O que fazer antes de comprar sua primeira ação
    • Como funciona Tesouro Direto, ações e fundos imobiliários
    • Planejamento financeiro realista (não perfeito)

    O Que Esperar

    Você não vai encontrar aqui promessas de enriquecimento rápido.

    Não vou dizer que existe uma ação que vai mudar sua vida.

    O que você vai encontrar é conversas sobre algo menos emocionante, mas que realmente funciona: construir patrimônio aos poucos.

    Lições de alguém que:

    • Começou do zero, com salário mínimo
    • Cresceu financeiramente
    • Parou
    • Está começando novamente

    Porque a vida financeira é sobre adaptação, aprendizado e paciência.

    Próximas Etapas

    Nos próximos artigos, vamos:

    1. Entender como guardar dinheiro quando você ganha pouco
    2. Explorar Tesouro Direto — o investimento mais seguro
    3. Aprender sobre ações sem medo
    4. Conhecer fundos imobiliários
    5. Planejar sua liberdade financeira

    Esse é meu ponto de partida.

    Agora vamos começar.