FII (Fundo Imobiliário): O Que É, Como Funciona e Por Que Investir
Aprenda o que é um Fundo Imobiliário (FII), como funcionam, rendimentos mensais, imposto de renda, e por que FII é ideal para perfil arrojado. Guia completo.
Fundos Imobiliários (FIIs) são uma das formas mais acessíveis de investir em imóveis no Brasil.
Mas muita gente acha que é complicado, ou coisa de investidor experiente. A verdade é simples: um FII é um grupo de pessoas que junta dinheiro para comprar imóveis, e você compra uma pequena fração dessa propriedade.
Neste artigo, vou explicar como um FII funciona, por que rende mais que Tesouro Direto (e por que também oscila mais), imposto de renda, e por que estou investindo neles no meu retorno do zero.
O Que É FII (Fundo Imobiliário)?
Um Fundo Imobiliário é basicamente um investimento coletivo em imóveis.
Você e outras pessoas juntam dinheiro. Esse dinheiro é usado para comprar um ou mais imóveis. Você recebe cotas — pedaços — desses imóveis e passa a ter direito aos rendimentos que eles geram.
A grande vantagem? Você não precisa comprar um imóvel inteiro de R$2 milhões. Você compra uma cota por R$5, R$50, R$100, R$500 — dependendo do FII.
Os imóveis podem ser: prédios comerciais, shoppings, hospitais, data centers, imóveis residenciais. Cada FII escolhe seu foco.
Como Um FII Gera Rendimento (E Por Que Você Recebe Dividendos Mensais)
Um FII gera rendimento de duas formas:
1. Aluguel. Se o fundo tem prédios comerciais, essas empresas pagam aluguel. Se tem shoppings, as lojas pagam. Esse dinheiro é distribuído aos cotistas — você recebe.
2. Valorização do imóvel. Se o imóvel comprado por R$1 milhão está valendo R$1,2 milhão em 5 anos, isso reflete no valor das cotas.
A maioria das distribuições vem de aluguel. É por isso que muita gente investe em FII — para receber rendimentos periódicos, geralmente mensais.
É diferente de ações, onde você nunca sabe se vai receber dividendo. Com FII bem escolhido, você sabe que receberá todo mês.
FII vs Tesouro Direto: Qual Escolher?
Se você já leu nosso artigo sobre Tesouro Direto, pode estar se perguntando: por que FII se Tesouro Direto é mais seguro?
A resposta é: rendimento.
Um Tesouro IPCA+ está pagando ~7,5% ao ano. Um FII bem escolhido está pagando 8% a 10% ao ano em dividendos.
Por que a diferença? Risco.
Tesouro Direto é garantido pelo governo — você recebe sem exceção. FII depende de como os imóveis estão ocupados, se os aluguéis estão sendo pagos, se o mercado imobiliário está em alta ou queda.
Rendimento mais alto = mais risco. É assim que funciona.
Se você tem perfil arrojado, você consegue tolerar esse risco em troca de retorno maior.
Oscilação de Preço: Por Que FII Sobe e Desce Todos Os Dias
Diferente do Tesouro Direto, as cotas de um FII oscilam todo dia no mercado.
Você compra a R$100 hoje. Amanhã pode estar R$95 ou R$105. Por quê? Porque as pessoas estão reavaliando quanto vale aquele fundo baseado em notícias, economia, expectativas.
Se as pessoas acham que os rendimentos vão aumentar, a cota sobe. Se acham que vão diminuir, cai.
Isso assusta muita gente. Mas aqui está o ponto: você só tem prejuízo se vender.
Se você deixar investido 5, 10 anos, e reinvestir os dividendos, esses altos e baixos se suavizam e você sai no lucro.
É por isso que FII combina melhor com quem tem perfil arrojado — você consegue ver seu investimento cair 15% num mês ruim e esperar a recuperação sem entrar em pânico.
Tipos De FII: Qual Escolher Para Seu Objetivo
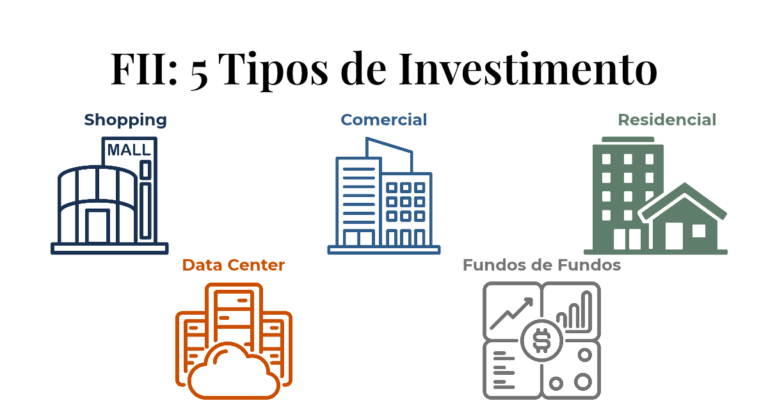
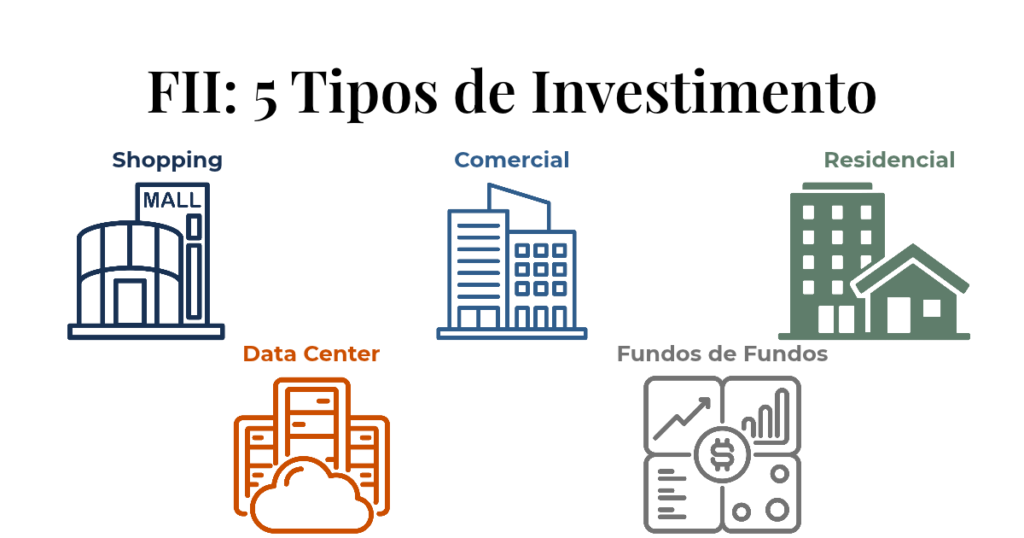
Existem vários tipos de FII, e cada um tem risco e rendimento diferentes:
FII de Shoppings
Recebem aluguel de lojas. Fazem bem quando a economia está em alta. Quando crise, caem mais — porque as pessoas compram menos.
Risco moderado-alto. Rendimento: 7% a 9% ao ano.
FII de Prédios Comerciais
Recebem aluguel de escritórios. Estão ligados ao mercado corporativo — se tem empresas alugando, ganham. Se a economia piora, perdem.
Risco moderado-alto. Rendimento: 6% a 8% ao ano.
FII de Imóveis Residenciais
Recebem aluguel de casas e apartamentos. São mais estáveis — sempre há demanda por moradia.
Risco moderado. Rendimento: 5% a 7% ao ano.
FII de Data Centers
Ganham com aluguel de espaço para servidores de empresas. É tendência — transformação digital só cresce.
Risco moderado. Rendimento: 7% a 9% ao ano.
FII de Fundos de Fundos
Investem em outros FIIs. É diversificação em cima de diversificação. Menos rendimento, menos risco.
Risco baixo-moderado. Rendimento: 4% a 6% ao ano.
Qual escolher? Depende do seu objetivo. Quer estabilidade? Residencial. Quer mais rendimento (e mais risco)? Comercial ou shopping. Quer tendência de crescimento? Data center.
Imposto De Renda Em FII: Quanto Você Paga
Aqui é importante ser claro: imposto em FII é diferente de ações ou Tesouro Direto.
Dividendos mensais: ISENTOS de imposto.
Sim. Você não paga imposto sobre os rendimentos que recebe todo mês.
Ganho de capital (quando vende): 15% de imposto.
Se você comprou a R$100 e vendeu a R$120, você paga 15% sobre os R$20 de ganho.
Essa é uma vantagem de FII comparado a ações — os dividendos são isentos. É por isso que muita gente prefere investir em FII para renda.
Quanto Você Precisa Para Começar Em FII
Existem diversos tipos de FIIs e variados preços. Há cotas sendo negociadas por R$ 10,00, com a chance de você encontrar com valores ainda menores. Você pode comprar quantas cotas quiser.
Se um FII custa R$100 e você tem R$1 mil, compra 10 cotas. Se tem R$500, compra 5.
Isso torna FII acessível para quem está começando. Diferente de comprar um imóvel físico, que exige centenas de milhares de reais.
Com R$500 bem investidos em FII, você está recebendo dividendos mensais em poucas semanas.
Liquidez: Vender Quando Precisa É Fácil
Um imóvel leva meses para vender. Uma cota de FII você vende em um dia.
Se acordar amanhã e quiser sair de um FII, vende no mercado e o dinheiro cai na sua conta em dois dias úteis.
Claro, você pode vender com prejuízo se o preço caiu. Mas pelo menos tem flexibilidade. Com imóvel, você fica preso.
Por Que FII É Para Perfil Arrojado
Se você entendeu sobre perfil de investidor, já sabe: arrojado é quem consegue tolerar oscilação em troca de retorno maior no longo prazo.
FII é perfil arrojado porque:
✓ Oscila bastante — o preço das cotas sobe e desce.
✓ Exige paciência — você precisa deixar investido por anos.
✓ Oferece potencial de retorno maior — 7% a 10% ao ano.
✓ Não é garantido — diferente de Tesouro, o rendimento pode variar.
Para quem tem perfil conservador ou moderado, FII pode não ser recomendado. O risco é alto demais.
Como Comprar Um FII Na Prática
Comprar FII é simples — tão simples quanto comprar uma ação.
- Use a mesma corretora que você usa para Tesouro Direto
- Abra a plataforma de investimentos
- Procure pelo código do FII — por exemplo, “HGLG11” ou “MXRF11”
- Digite a quantidade de cotas
- Confirme
Pronto. Você é cotista. Os dividendos caem automaticamente na sua conta todo mês.
Dúvidas Frequentes Sobre FII
Qual é o FII melhor para começar?
Não existe “melhor”. Depende do seu objetivo. Se quer estabilidade, comece com FII residencial. Se quer mais rendimento (e mais risco), comece com comercial ou data center. O importante é começar com pouco e aprender enquanto investe.
Antes de investir, busque informações sobre o FII do seu interesse, pois ao entender os fundamentos dele, você saberá se combina ou não com o seu objetivo de investidor.
Quanto rende um FII por mês?
Depende do FII e do quanto você investiu. Um FII que distribui 8% ao ano rende em torno de 0,67% ao mês. Se você tem R$1 mil investido, são ~R$6,70 por mês. Se tem R$10 mil, são ~R$67. Se tem R$100 mil, são ~R$670.
Posso perder dinheiro investindo em FII?
Sim. Se comprar a R$100 e vender a R$80, você perde. Mas se deixar até o vencimento e reinvestir os dividendos, a tendência é ganhar no longo prazo. É por isso que FII é para quem tem perfil arrojado.
FII é melhor que comprar imóvel de verdade?
São coisas diferentes. Imóvel físico é para quem quer um ativo tangível, seguro, que pode usar. FII é para quem quer rendimento passivo e liquidez. Se você tem R$1 milhão e quer segurança máxima, compre um imóvel. Se quer começar com pouco e aprender sobre renda imobiliária, comece com FII.
Posso comprar FII com R$100?
Sim. Muitos FIIs custam menos de R$100 por cota. Você consegue começar com valores pequenos. O importante é começar e deixar composto.
Disclaimer
Tudo que expliquei é conteúdo educativo, baseado em conhecimento geral e na minha própria experiência investindo em FIIs.
Não é recomendação de compra de nenhum FII específico. Eu não sou analista da CVM. O rendimento passado não garante rendimento futuro.
A decisão de investir em FII, e qual FII escolher, é sempre sua.
Próximos Passos
Nos próximos artigos vou explorar ações — como comecei a comprar, como escolher, e como ações se encaixam num portfólio arrojado.
Se esse artigo te ajudou, compartilha com alguém que também está começando.
E se você quer receber novos artigos sobre investimento direto no seu email, deixa seu nome e email abaixo — você vai receber antes de aparecer aqui no site.
Veja também os últimos artigos: